当善意被辜负 借款人逾期不还,法律如何为你撑腰?——解析债权保护与合法催收
借钱给他人本是出于信任与善意,但若对方逾期不还甚至恶意拖欠,这种伤害不仅让人心寒,更可能造成经济损失。面对这种情况,法律能否帮到你?本文将围绕个人借贷纠纷的法律救济途径,以及金融机构委托催收的合法边界展开分析,为你提供清晰的维权思路。
一、法律是你的坚强后盾:债权受法律保护
根据《中华人民共和国民法典》合同编相关规定,合法的借贷关系受法律保护。只要借贷事实清楚、证据充分,借款人逾期不还即构成违约,出借人有权要求其返还本金并支付利息(或逾期利息)。法律为债权人提供了多种救济途径:
- 协商与调解:首先可通过沟通或第三方调解主张权利,保留催告记录作为证据。
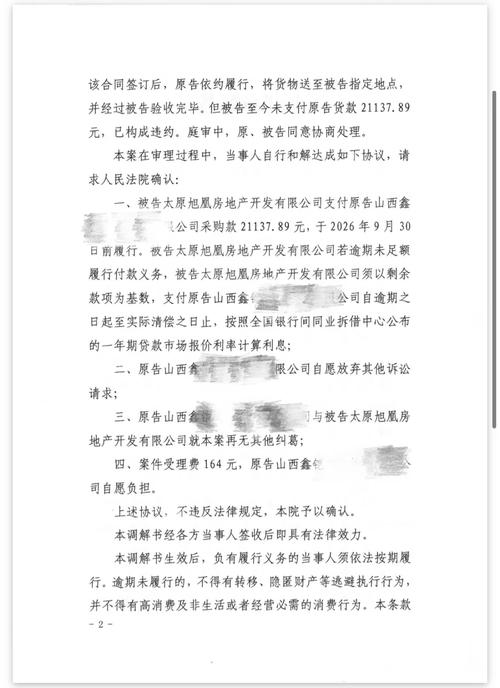
- 诉讼途径:向法院提起民事诉讼是最有效的法律手段。小额诉讼程序可简化流程,降低维权成本。胜诉后若对方仍不履行,可申请强制执行。
- 支付令:对于债权债务关系明确的案件,可向法院申请支付令,督促对方限期还款。
需要注意的是,诉讼时效一般为三年(自还款期限届满起算),超期可能丧失胜诉权,因此应及时行动。
二、金融机构委托催收:合法催告的边界与规范
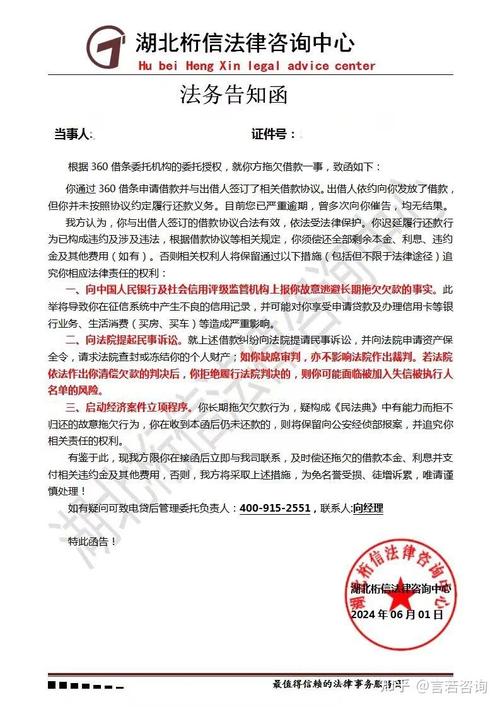
对于金融机构(如银行、消费金融公司)的逾期欠款,常委托第三方进行催告。此类行为必须严格遵守法律规范:
- 催收主体合法性:受托方需具备相应资质,金融机构对催收行为负监督责任。
- 行为边界:催收不得使用暴力、威胁、骚扰、泄露隐私等非法手段。《个人信息保护法》和《互联网金融逾期债务催收自律公约》等规定,催收应仅限于债务相关事宜,且不得在不适当时段频繁联系。
- 你的权利:若遭遇非法催收,可向金融监管部门投诉、向公安机关报案,或通过诉讼主张侵权责任。债务人仍有义务偿还合法本息,但有权拒绝非法催收行为。
三、维权建议:证据意识与合法途径并重
- 保留证据:借条、转账记录、催款聊天记录、通话录音等是关键。对于金融机构债务,保留合同及催收记录。
- 合法催告:金融机构委托催收需以书面或可追溯方式提示债务人,并明确债务金额、期限。个人出借人催告时也应避免过激言行。
- 寻求专业帮助:涉及大额债务或复杂情况时,咨询律师或法律援助机构。
法律不仅是维护诚信的基石,也是矫正失范行为的工具。无论是个人借贷还是金融债务,债权人应善于运用法律武器保护自身权益,债务催收也必须行走在合法的轨道上。面对伤害与拖欠,理性维权、依法行事,才是对善意最好的守护。
(注:本文仅为一般性法律知识介绍,不构成针对具体案件的法律意见。如遇具体纠纷,请咨询专业律师。)
如若转载,请注明出处:http://www.jinbaiwanjr.com/product/11.html
更新时间:2026-11-01 16:43:13