逾期后收到各类函件(催告函/律师函/调解函)的妥当处理指南
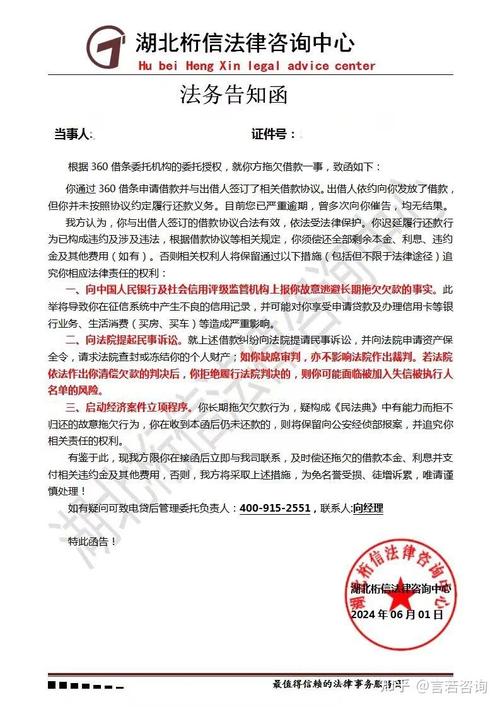
逾期还款后,金融机构或其委托的第三方催收机构通常会向债务人发送各类函件,如催告函、律师函、调解函等。这些函件可能让债务人感到焦虑甚至恐慌,但盲目回避或不当应对都可能加剧法律风险。本文将从函件性质、处理原则及具体操作三个层面,为你梳理妥当的应对策略。
一、先分清三类函件的法律性质与目的
1. 催告函
催告函是金融机构或其委托的催收机构发出的正式催款通知,核心目的是提醒债务人履行还款义务、告知逾期后果(如上报征信、计收罚息、启动诉讼等)。它属于事实通知,不具有强制执行力,但可作为债权人主张权利的证据,并可能影响诉讼时效的中断。
2. 律师函
律师函是律师事务所接受债权人委托后发出的法律文书,通常载明债务事实、法律依据、还款要求及期限,并可能预告诉讼或财产保全。律师函本身不是法院判决,但表明债权人已准备采取法律行动,具有较高的警示意义。收到律师函后不应置之不理,否则可能被推定为恶意拖欠。
3. 调解函
调解函通常来自金融纠纷调解组织、法院诉前调解中心或第三方调解机构,意在促成双方协商解决。它并非强制程序,但积极参与调解往往能争取更灵活的还款方案,避免诉讼成本。若调解成功并签署协议,可申请司法确认,赋予强制执行力。
二、处理函件的四项核心原则
1. 核实真伪,防范诈骗
不法分子可能伪造函件实施诈骗。收到函件后,应通过金融机构官方客服、律师事务所官网或调解机构公开电话核实委托关系及函件真实性,切勿直接联系函件上未经核实的电话号码或向私人账户转账。
2. 保留全部证据
保留函件原件、信封、送达凭证(如快递单、短信截图)及后续沟通记录。这些材料在诉讼或调解中可用于证明催收行为是否存在违规(如暴力催收、虚假陈述),也能帮助确认诉讼时效状态。
3. 避免消极回避
拒收函件、更换联系方式并不能阻止债务追索,反而可能被债权人主张“逃避债务”,在诉讼中处于不利地位。即使暂时无力全额还款,也应保持沟通渠道畅通,表达还款意愿。
4. 区分“接受金融机构委托”的边界
根据监管规定,金融机构委托第三方催收时,受托方不得以自身名义采取诉讼、仲裁等法律行动,不得冒充司法机关或行政机关。若函件以“法务部”“立案中心”等模糊名义施压,或要求向个人账户还款,应警惕违规催收,可向金融监管部门投诉。
三、分类应对的具体步骤
(一)收到催告函
- 核对欠款本金、利息、罚息计算是否与合同约定及实际还款记录一致,如有异议及时书面提出。
- 主动联系金融机构官方客服,说明逾期原因及还款困难,争取协商个性化分期或延期方案。
- 若确认无误但无力一次性清偿,可提出书面还款计划,保留沟通记录。
(二)收到律师函
- 第一时间核实律师事务所及律师执业信息,确认函件真实性。
- 评估自身还款能力:若有能力,可在函件载明的期限内协商还款并保留凭证;若认为债务金额有误,应书面回函提出异议并附证据。
- 切勿因恐慌而签署不合理的还款承诺或空白文件。若律师函声称将采取财产保全,可咨询专业律师评估应对方案。
(三)收到调解函
- 确认调解机构资质(如是否为法院特邀调解组织、金融纠纷调解中心)。
- 积极参与调解,准备收入证明、负债清单等材料,提出切实可行的还款方案。
- 达成调解协议后,注意审查条款是否明确(还款金额、期限、违约责任),必要时申请司法确认以固定效力。
四、长期策略与风险提示
- 主动协商优于被动应对:逾期初期即与金融机构沟通,争取停息挂账、延长分期等方案,可有效减少函件升级为诉讼的概率。
- 警惕“反催收”陷阱:部分非法代理机构声称可“消除征信”“减免债务”,实则骗取手续费或诱导伪造材料,可能导致法律责任。
- 关注诉讼时效:催告函、律师函可中断诉讼时效,债务人不应误以为“拖过三年就没事”。若债权人长期不主张权利,债务人可主张时效抗辩,但需结合具体证据。
- 保留投诉渠道:如遇暴力催收、骚扰第三方、虚假函件等违规行为,可向金融机构所在地金融监管局、互联网金融协会投诉,并保留证据。
收到逾期函件不必惊慌,关键是核实真伪、积极沟通、保留证据、依法协商。妥善处理不仅能降低诉讼风险,也可能争取到更合理的还款安排。若债务关系复杂或金额较大,建议咨询专业律师,制定个性化应对方案。
如若转载,请注明出处:http://www.jinbaiwanjr.com/product/31.html
更新时间:2026-11-01 16:39:50