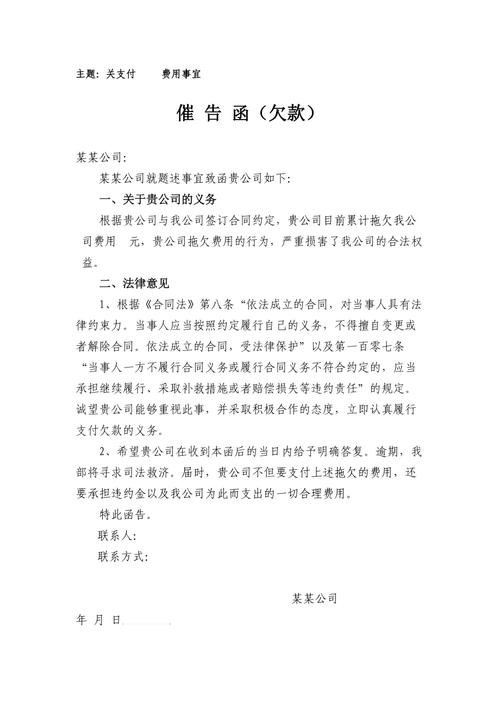
哈啰借钱无力偿还怎么办?接受金融机构委托催告的应对指南
一、哈啰借钱无力偿还的现实困境
哈啰借钱作为平台型借贷服务,其资金方通常为持牌金融机构。当借款人出现逾期无力偿还的情况,往往会收到来自金融机构或其委托的第三方催收机构的催告通知。面对这类催告,借款人既不必恐慌,也不能逃避,而应理性识别自身处境,依法合规应对。
二、识别催告的合法性
根据《民法典》及金融监管规定,金融机构有权委托第三方对逾期债务进行催告。合法的催告应当具备以下特征:催告方明确表明受托身份及所属金融机构;催告内容限于债务金额、逾期天数、还款方式等事实性信息;催告方式文明合规,不得使用恐吓、辱骂、频繁骚扰等手段。若催告超出上述边界,借款人有权拒绝并向金融机构或监管部门投诉。
三、无力偿还的应对步骤
第一步:主动沟通,表明还款意愿。借款人应主动联系哈啰借钱客服或资金方,说明自身经济困难,表达还款意愿而非恶意拖欠。主动沟通有助于避免被认定为恶意逃废债。
第二步:申请协商还款。根据《商业银行信用卡业务监督管理办法》等相关精神,借款人可尝试申请延期还款、分期还款或减免部分罚息。协商时应提供收入证明、困难说明等材料,争取达成书面还款协议。
第三步:保留证据,防范违规催收。对催告电话进行录音、保留短信和聊天记录。若遭遇暴力催收、骚扰亲友、虚假诉讼威胁等行为,可向金融机构总部投诉,或向国家金融监督管理总局、地方金融管理局举报。
第四步:评估法律风险。逾期记录将影响个人征信,长期不还可能面临民事诉讼。借款人应诚实评估自身偿债能力,避免以贷养贷,必要时可咨询专业律师或法律援助机构。
四、切勿轻信“反催收”中介
市场上存在所谓“债务优化”“反催收”中介,声称可帮助借款人对付催告。此类机构往往收取高额费用,甚至教唆借款人伪造材料、恶意投诉,反而可能导致借款人承担更重的法律责任。借款人应通过正规渠道与金融机构协商,切勿将个人信息和债务处置权交给不明第三方。
五、
无力偿还并非绝境,关键在于积极面对、依法沟通。接受金融机构委托的催告是债务处置的正常环节,借款人应以诚实守信为底线,主动协商、保留证据、防范违规,必要时寻求法律帮助,逐步走出债务困境。
如若转载,请注明出处:http://www.jinbaiwanjr.com/product/39.html
更新时间:2026-11-01 18:13:08