金融逾期欠缴催告的法律基础与实务操作
在金融业务实践中,借款人逾期欠缴款项的情形时有发生。金融机构在正式采取诉讼、仲裁等法律措施前,通常先通过书面催告函的方式要求债务人履行还款义务。本文围绕“逾期可先通过书面催告函要求”这一路径,结合金融机构委托第三方进行催告的实务,分析其法律依据、操作要点及风险控制。
一、书面催告函的法律性质与作用
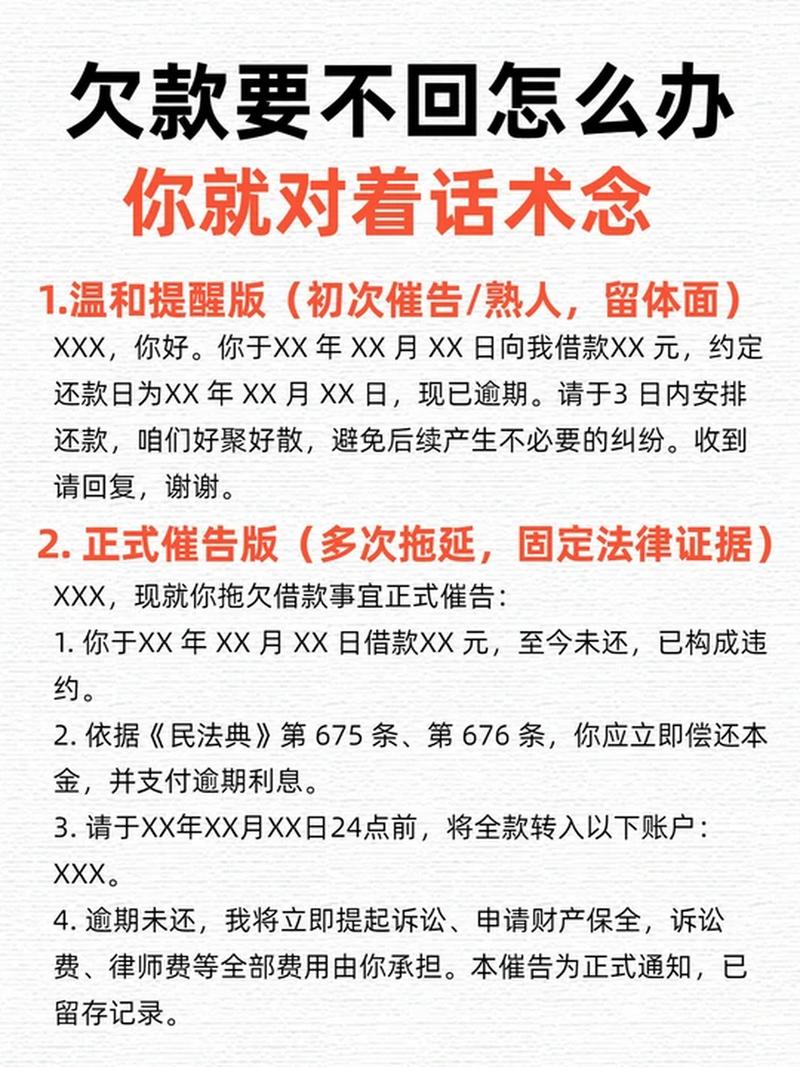
书面催告函是债权人向债务人发出的、要求其在合理期限内履行债务的正式书面通知。其法律性质属于履行请求的意思表示,而非诉讼行为。尽管我国现行法律并未普遍强制要求债权人在诉讼前必须发送催告函,但书面催告在实践中具有多重作用:一是中断诉讼时效,根据《民法典》第一百九十五条,权利人向义务人提出履行请求可产生诉讼时效中断的效果;二是固定催告事实,为后续诉讼或仲裁保留证据;三是促成协商解决,降低催收成本;四是体现金融机构审慎管理的合规要求。因此,“逾期可先通过书面催告函要求”既是法律赋予债权人的权利,也是优化催收流程的合理选择。
二、金融机构委托第三方催告的法律依据
金融机构常因内部人力有限或专业分工需要,将逾期欠缴催告事务委托给专业机构进行。该委托行为的法律基础源于《民法典》关于代理制度的规定:民事主体可以通过代理人实施民事法律行为。金融机构作为委托人,可授权受托机构以金融机构名义或受托机构自身名义(视授权范围而定)向债务人发送催告函。需要注意的是,受托机构必须在授权范围内行事,催告函内容不得超出委托权限,且不得采取违反《个人信息保护法》《互联网金融逾期债务催收自律公约》等规定的催收手段。委托关系的存在通常以书面委托合同为证,催告函中宜载明受托机构的名称及授权依据,以增强催告的正当性。
三、书面催告函的关键要素
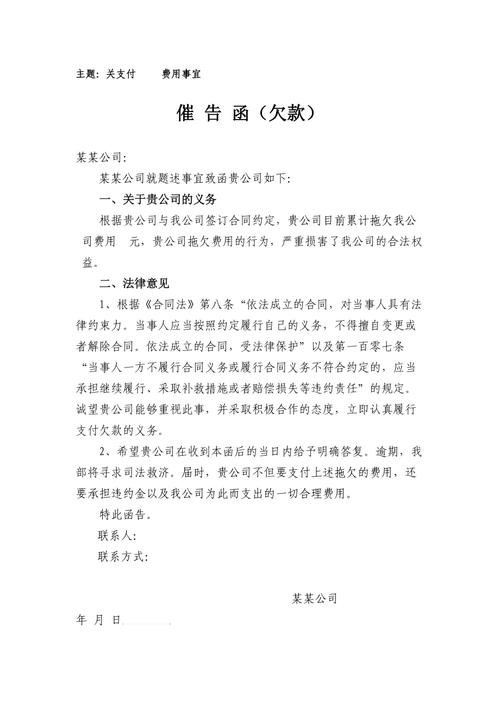
为确保催告函的法律效力和催收效果,一份规范的书面催告函应包含以下核心内容:其一,明确债权债务关系,包括基础合同名称、编号、借款金额、欠款本金及利息计算方式;其二,准确列明逾期欠缴的具体金额及计算截止日;其三,提出明确的履行要求,即要求债务人在收到函件后一定期限内(如7至15日)清偿欠款;其四,注明逾期不履行的法律后果,如将采取诉讼、上报征信等;其五,载明债权人或受托催告机构的名称、联系方式及发函日期;其六,以适当方式送达债务人,并保留送达凭证(如快递单、邮件回执、电子送达记录等)。对于金融机构委托催告的情形,还应在函件中披露委托关系,避免债务人产生误解。
四、委托催告的实务操作要点
金融机构在委托第三方进行逾期催告时,应关注以下操作要点:第一,选择具备合法资质的受托机构,审查其经营范围及合规记录;第二,签订书面委托合同,明确授权范围、催告方式、费用标准、保密义务及违约责任;第三,统一催告函模板,由金融机构法律合规部门审核函件内容,确保表述准确、合法;第四,建立催告台账,记录发函时间、送达方式及债务人反馈,便于后续追踪与证据管理;第五,受托机构不得以金融机构名义作出减债、豁免等实质性让步决定,此类事项须经金融机构书面授权;第六,注意个人信息保护,受托机构仅可在催告必要范围内使用债务人信息,不得泄露或滥用。
五、风险提示与合规建议
书面催告函虽为有效工具,但金融机构及其受托机构应防范以下风险:一是催告函内容不实或夸大事实可能引发名誉权纠纷;二是催告频率过高、方式不当可能构成骚扰,违反催收自律规范;三是未妥善保存送达证据导致催告事实无法证明。为此,建议金融机构:明确催告仅作为诉讼外程序,不影响诉讼时效管理的整体安排;对受托机构进行定期合规检查;在催告函中告知债务人异议渠道;确保催告行为与金融机构内部催收政策、外部监管要求保持一致。
综上,逾期欠缴发生后,金融机构可以先通过书面催告函要求债务人履行义务,并可在合法合规的前提下委托专业机构实施催告。规范的催告函及委托催告操作,既能提升催收效率,又能为可能的诉讼程序奠定证据基础,是金融机构贷后管理的重要一环。
如若转载,请注明出处:http://www.jinbaiwanjr.com/product/48.html
更新时间:2026-11-01 11:15:16