交房逾期与金融欠款催告 购房者应知的法律要点与应对策略
在房地产交易与金融信贷交织的背景下,购房者既需要关注开发商交房履约情况,也可能因按揭贷款或其他金融债务逾期而面临金融机构催告。本文将围绕“先查看购房合同,明确交房时间及逾期交房的违约责任”,以及“接受金融机构委托对逾期欠缴进行催告”两个关键环节展开分析,帮助购房者厘清权利义务,妥善应对风险。
一、交房时间的合同依据与逾期违约责任
购房合同是界定开发商交房义务的核心文件。购房者首先应仔细查阅合同中关于交付期限的条款,确认约定的具体交房日期、交付条件(如竣工验收备案、取得交付使用许可证等)以及因不可抗力或其他约定事由顺延交房的程序。若开发商未在约定期限内交房,且不存在合法顺延事由,则构成逾期交房。
关于逾期交房的违约责任,合同通常约定按日计算的违约金比例,或约定购房者有权解除合同并主张赔偿。购房者应注意审查违约金标准是否过低以及是否设有违约金上限。根据《民法典》相关规定,约定的违约金过分低于实际损失的,购房者可请求人民法院或仲裁机构予以增加;约定的违约金过分高于实际损失的,开发商也可能请求适当减少。因此,购房者应保留逾期天数、同地段租金损失等证据,以便在协商或诉讼中主张合理赔偿。
二、金融机构委托催告的性质与应对
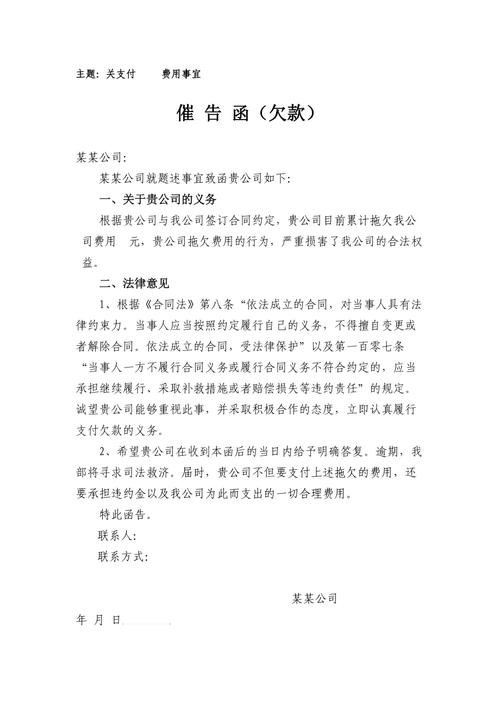
在按揭购房情形下,购房者与银行等金融机构之间存在借贷关系。若购房者逾期偿还贷款,金融机构可能自行催收,也可能委托第三方机构进行催告。接受金融机构委托的催告方,其行为应在委托授权范围内进行,并遵守关于债务催收的相关规范,不得采取暴力、威胁、骚扰等违法方式。
购房者接到催告后,首先应核实催告方的委托身份与授权文件,确认债务金额、逾期天数及计算依据。若对欠款金额有异议,应及时向金融机构提出书面核对要求。购房者应注意区分“催告”与“诉讼时效中断”的关系:合法的催告可以产生诉讼时效中断的效力,但这并不意味着债务本身自动确认,购房者仍可就还款能力、还款计划与金融机构协商,争取达成分期还款或延期安排。若因开发商逾期交房导致购房者遭受损失进而影响还款能力,购房者可在与金融机构沟通时说明情况,并保留向开发商追偿的权利。
三、双线风险下的协同应对建议
当开发商逾期交房与购房者金融欠款逾期同时出现时,购房者应避免消极躲避。一方面,依据购房合同向开发商发出书面催告,要求其承担逾期交房违约责任;另一方面,积极与金融机构沟通,说明逾期原因并表达还款意愿,避免因失联被认定为恶意拖欠。必要时,可咨询专业律师,评估是否可以开发商违约作为抗辩或调整还款安排的依据。
购房者应以购房合同为基础固定交房时间与违约责任证据,以金融机构催告为契机核实债务并寻求合理解决方案。唯有依法理性应对,才能在房地产与金融双重法律关系中有效维护自身权益。
如若转载,请注明出处:http://www.jinbaiwanjr.com/product/41.html
更新时间:2026-11-01 10:18:56