湖南律所催收 接受金融机构委托对逾期欠缴进行催告的法律实践
随着金融信贷业务的快速扩张,逾期欠缴问题日益突出。金融机构在贷后管理中,越来越倾向于借助专业法律力量开展催收工作。在湖南,律师事务所接受金融机构委托,对逾期欠缴债务人进行催告,已成为一种合规、高效的债务化解方式。本文将围绕这一业务模式的法律依据、操作流程、合规要点及实践价值展开分析。
一、法律依据与业务定位
律师事务所接受金融机构委托开展催告,其法律基础在于《民法典》关于委托代理的规定以及《律师法》对律师执业范围的规定。律师可以接受法人或其他组织的委托,代理民事法律行为,其中当然包括向债务人发出催告函、进行还款协商等非诉讼法律事务。《商业银行法》《消费金融公司试点管理办法》等金融监管规范亦要求金融机构对逾期贷款进行合规催收,而委托律所开展催告属于合规催收方式之一。
需要明确的是,律所催告与普通商业催收存在本质区别。律所以法律专业服务为依托,催告行为以法律文书为载体,强调程序合法、言辞规范、证据留存,不以骚扰、威胁等不当手段施压。这一定位决定了律所催收在合规性和公信力方面具有天然优势。
二、受托催告的操作流程
湖南律所接受金融机构委托后,通常按照以下流程开展工作:
第一,委托关系确立。律所与金融机构签订委托代理合同,明确委托范围、催收对象、费用结构及双方权利义务。金融机构需提供逾期账户清单、借款合同、还款记录、催收历史等基础材料,并出具授权委托书。
第二,债务核查与分类。律所对委托材料进行合规审查,核实债权真实性、诉讼时效状态、债务人联系方式及地址有效性,并根据逾期金额、逾期时长、债务人还款意愿等因素对案件进行分类管理。
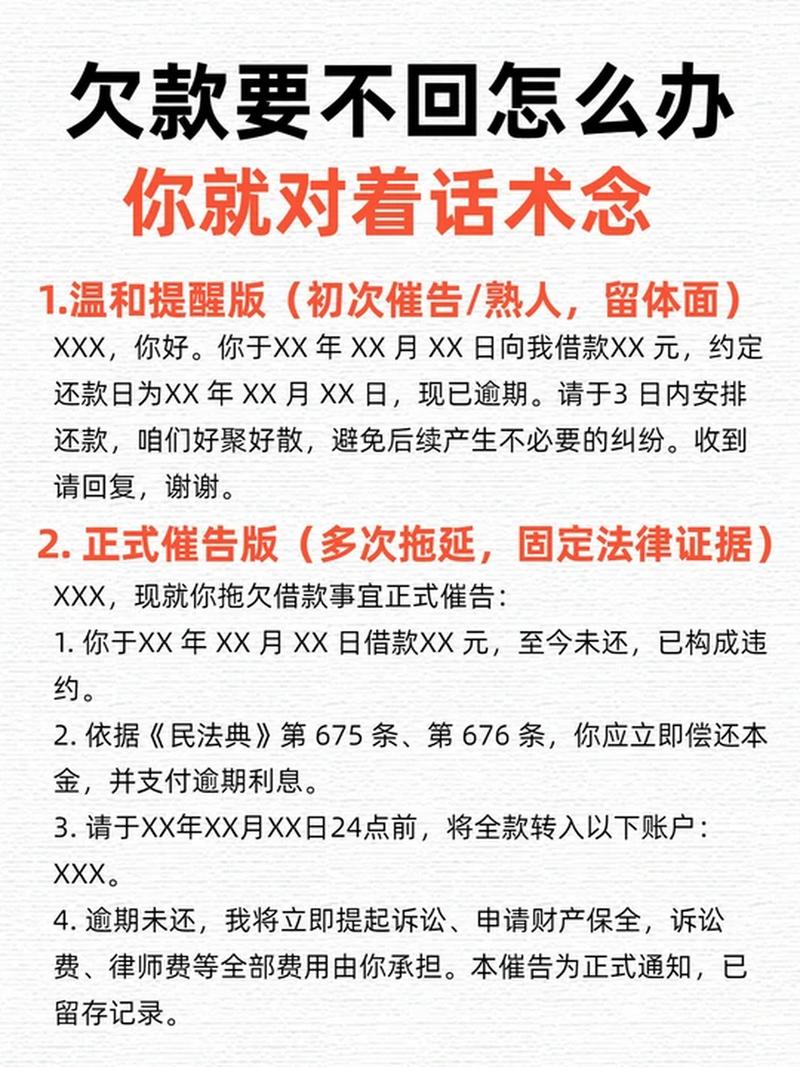
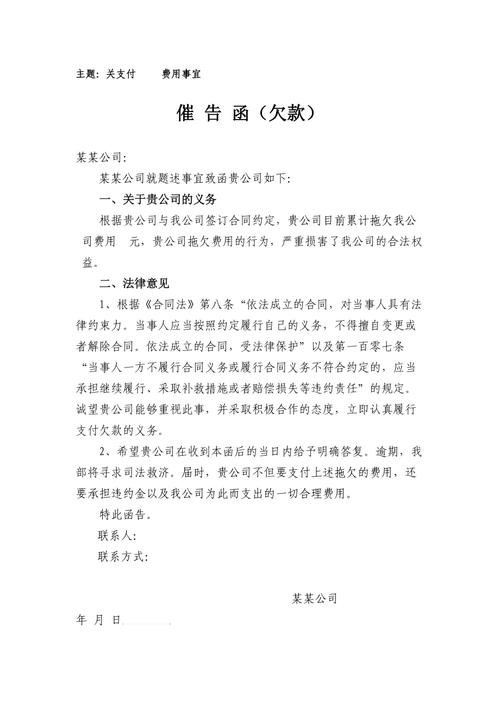
第三,发送律师催告函。律所以律师事务所名义向债务人发出催告函,载明债权人信息、欠款金额及计算依据、履行期限、法律后果提示等内容,通过邮政特快专递或电子送达方式送达,并留存送达凭证。催告函既是履行通知义务的法律文书,也是中断诉讼时效的重要证据。
第四,协商与调解。在催告基础上,律所可接受债务人咨询,就还款方式、还款期限、减免政策等与金融机构沟通,促成还款方案达成。协商过程形成书面记录,必要时签署还款协议并进行赋强公证。
第五,后续法律程序衔接。对经催告仍不履行的债务人,律所可根据委托权限,协助金融机构提起诉讼、申请支付令或进行强制执行,形成非诉与诉讼衔接的完整链条。
三、合规红线与风险防控
律所开展催告业务,必须严守合规红线。一是催告时间与频次合理,不得在休息时间频繁致电或上门;二是催告对象限于债务人本人及依法可联系的紧急联系人,不得向无关第三人泄露债务信息;三是催告内容客观真实,不得虚构法律后果、冒充司法机关;四是严禁辱骂、恐吓、骚扰等软暴力行为;五是严格保护债务人个人信息,落实数据安全义务。
湖南律所在实践中普遍建立内部合规审查机制,对催告话术、催告函模板、送达记录进行归档管理,定期开展合规培训,确保催收行为符合《个人信息保护法》《互联网金融逾期债务催收自律公约》等规范要求。
四、实践价值与行业意义
律所受托催告的价值体现在多个层面。对金融机构而言,借助律所专业力量可提升催收规范化水平,降低违规风险,并通过律师催告函的法律威慑力提高回款效率;对债务人而言,律所催告提供了正规沟通渠道,便于其了解债务详情、协商还款安排,避免陷入非法催收侵害;对行业而言,律所介入有助于推动催收市场从粗放走向规范,形成法律专业服务与金融风险化解的良性互动。
在湖南,部分律所已形成规模化、标准化的金融催收法律服务团队,与银行、消费金融公司、小额贷款公司等建立长期合作关系,催告业务成为律所非诉法律服务的重要组成部分。
湖南律所接受金融机构委托对逾期欠缴进行催告,是法律服务与金融治理相结合的产物。其生命力在于合规,其价值在于专业。随着金融监管趋严和债务纠纷多元化解决机制的完善,律所催告业务应进一步强化程序规范、信息保护和效果评估,在依法维护金融债权的兼顾债务人合法权益,为构建健康有序的金融生态贡献法律专业力量。
如若转载,请注明出处:http://www.jinbaiwanjr.com/product/37.html
更新时间:2026-11-01 02:58:04