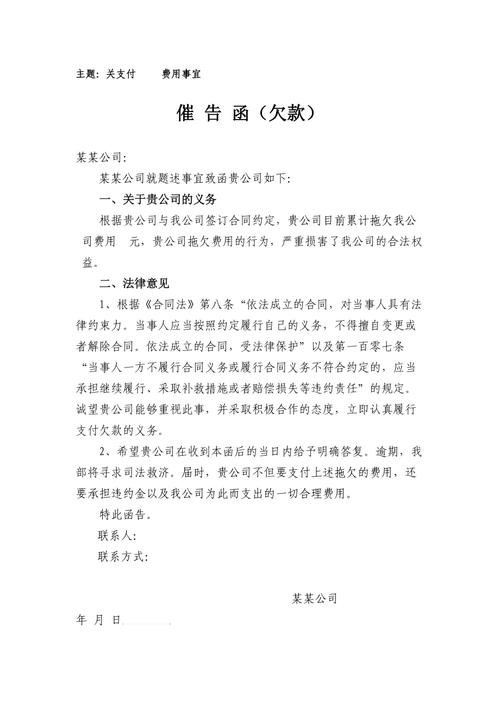
逾期还款催告程序与出借人诉讼权利的法律分析——以金融机构委托催告为视角
在借贷纠纷中,借款人逾期还款是引发争议的常见起因。根据相关法律及合同约定,出借人通常会在借款人逾期后给予合理催告,以促使借款人履行还款义务。若经过合理催告后借款人仍未履行,出借人即享有向人民法院提起诉讼的权利,以维护自身合法权益。尤其值得关注的是,在金融机构作为出借人的情形下,其常委托第三方机构对逾期欠缴款项进行催告。本文将从法律角度分析逾期还款催告程序的法律基础、出借人诉讼权利的产生条件,以及金融机构委托催告的实践问题。
一、逾期还款与合理催告的法律内涵
借款人逾期未还款,构成了对借款合同义务的违反,即违约。依据《中华人民共和国民法典》的相关规定,当事人一方不履行合同义务或者履行合同义务不符合约定的,应当承担继续履行、采取补救措施或者赔偿损失等违约责任。出借人作为守约方,有权要求借款人承担违约责任。
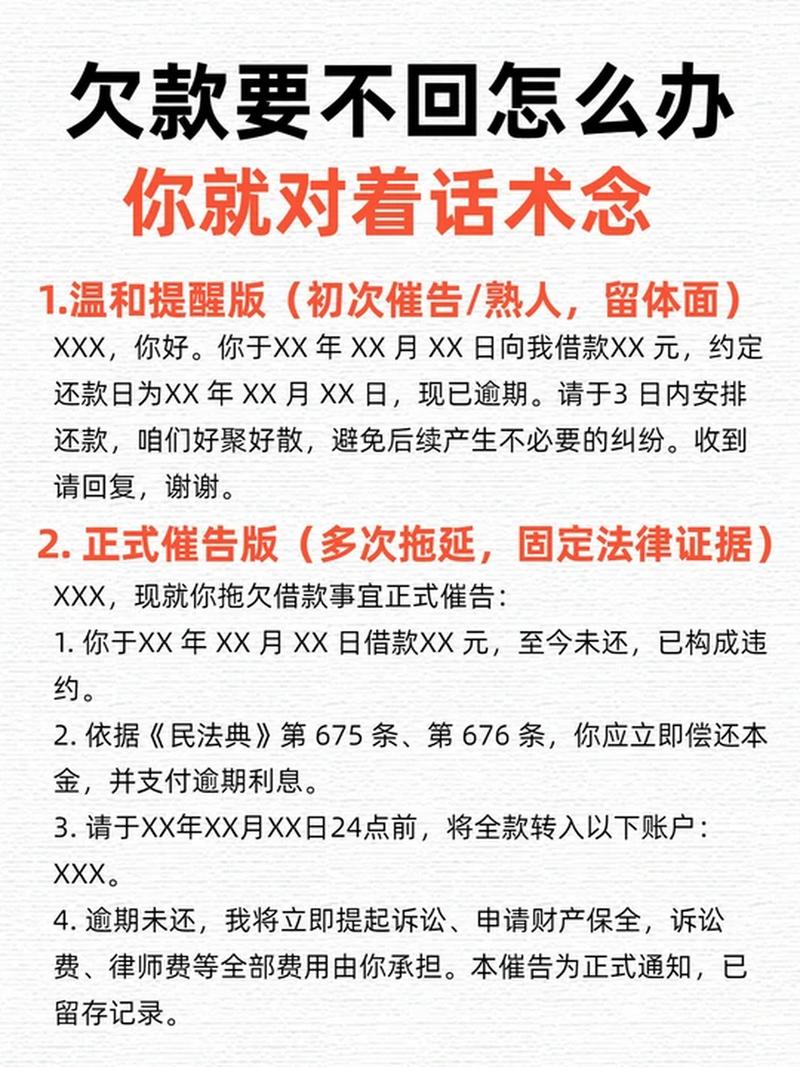
合同的解除或诉讼权利的行使往往需要履行一定的程序性义务。合理催告即是出借人在提起诉讼前通常应履行的步骤之一,其目的既是给予借款人一次补救机会,也是为后续可能的法律程序固定证据、明确违约事实。合理催告通常要求催告内容明确(如指出逾期金额、期限)、催告方式能够为借款人所知悉(如书面通知、短信、邮件等),并给予借款人合理的履行期限。在合理催告期限届满后借款人仍未履行的,出借人即可视为“经过合理催告后仍未履行还款义务”。
二、出借人向人民法院起诉的权利
一旦借款人逾期且经过合理催告后仍未履行还款义务,出借人即有权向人民法院提起诉讼。这一权利来源于《中华人民共和国民事诉讼法》关于起诉条件的规定,即原告与本案有直接利害关系、有明确的被告、有具体的诉讼请求和事实理由,且属于人民法院受理民事诉讼的范围和受诉人民法院管辖。出借人作为债权人,与案件有直接利害关系,其诉讼请求通常为要求借款人偿还本金、支付利息及承担违约责任等。
值得注意的是,出借人起诉的权利并非绝对,需以催告程序合法有效为前提。若出借人未履行合理催告义务,借款人可能以此抗辩,主张出借人未给予其合理履行期限,但此种抗辩通常不影响出借人起诉权的成立,而是可能影响诉讼中对违约责任的认定。
三、金融机构委托催告的法律问题
实践中,金融机构(如银行、消费金融公司等)作为出借人,常将逾期欠缴款项的催告工作委托给第三方机构进行。这种委托催告行为需符合相关法律法规的规定。金融机构委托第三方催告,应当确保受托机构依法合规开展催告活动,不能采用暴力、胁迫、骚扰等非法手段,否则可能引发侵权责任。根据《个人信息保护法》及金融监管规定,金融机构在委托催告过程中还需确保借款人个人信息的合法使用与保护。
从法律效力看,受托机构在授权范围内进行的催告,其效果原则上归属于委托的金融机构。只要催告内容明确、方式合法,且能够证明已送达借款人,即可视为金融机构履行了合理催告义务,金融机构据此可进一步行使诉讼权利。但如果受托机构催告行为违法,金融机构亦可能需承担相应责任,甚至影响其诉讼权利的顺利实现。
四、结论
逾期还款后经过合理催告仍未履行,出借人向人民法院提起诉讼的权利应予肯定。合理催告不仅是维护借款人权益的程序保障,也是出借人强化自身主张的实践需要。对于金融机构而言,委托第三方机构进行催告时,更应注重合法合规,确保催告程序的有效性,以免因程序瑕疵或违法行为影响其正当地行使诉讼权利。通过依法行使催告和诉讼权利,有助于构建诚信有序的借贷环境,平衡保护出借人与借款人的合法权益。
如若转载,请注明出处:http://www.jinbaiwanjr.com/product/35.html
更新时间:2026-11-01 16:11:14