房屋逾期交付催告实务指南 金融机构委托下的规范操作与法律要点
在房地产交易中,房屋逾期交付是购房者与开发商之间常见的纠纷类型。当购房者因逾期交付而拒绝继续偿还按揭贷款时,接受金融机构委托对逾期欠缴款项进行催告,成为一项兼具法律敏感性与实务操作性的工作。本文将从催告的法律基础、操作流程、沟通策略及风险防范四个维度,系统阐述在此类场景下如何规范、有效地开展催告工作。
一、催告的法律基础与权利边界
催告的核心在于通过合法方式促使债务人履行义务。在房屋逾期交付引发的贷款逾期场景中,金融机构作为债权人,有权依据借款合同约定要求借款人按期还款。借款人以房屋逾期交付为由主张抗辩时,催告方需清晰认识权利边界:房屋交付义务与贷款偿还义务分属不同合同关系,前者系购房者与开发商之间的买卖合同纠纷,后者系借款人与金融机构之间的借贷合同纠纷。催告工作应严格限定于借贷合同项下的还款义务,避免介入买卖合同的实体争议,同时需向借款人阐明法律关系的独立性,引导其通过另行主张开发商违约责任的方式解决交付问题。
二、标准化催告流程的构建
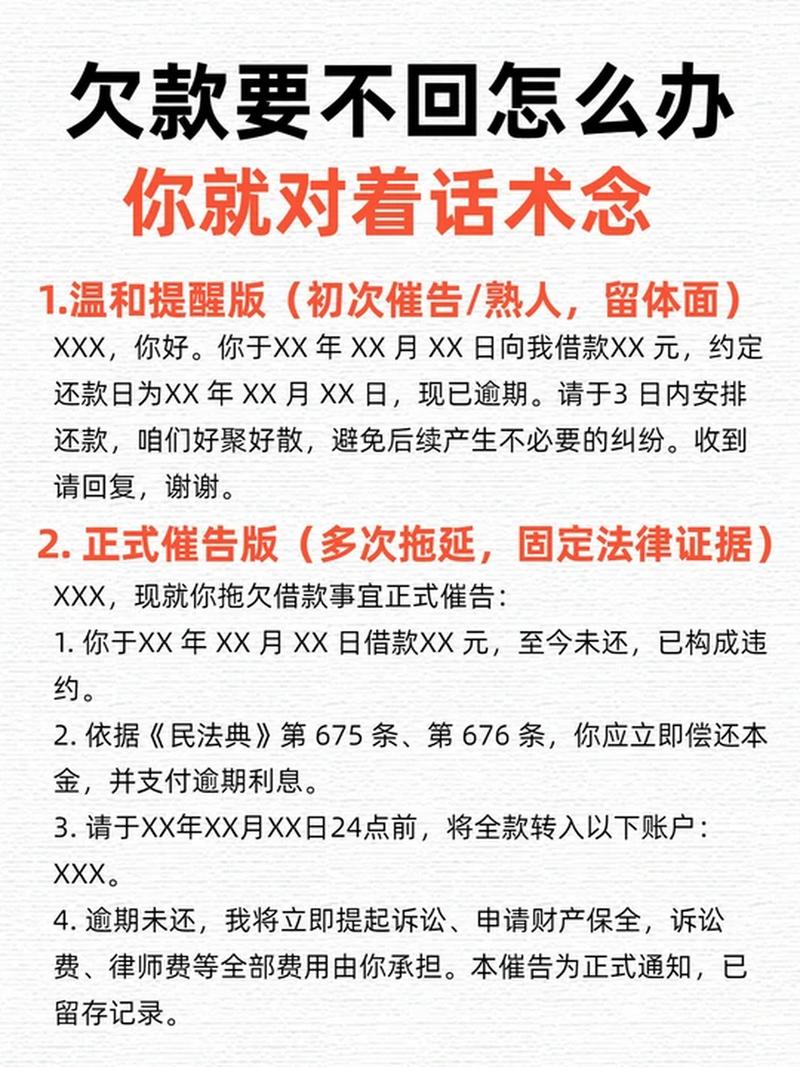
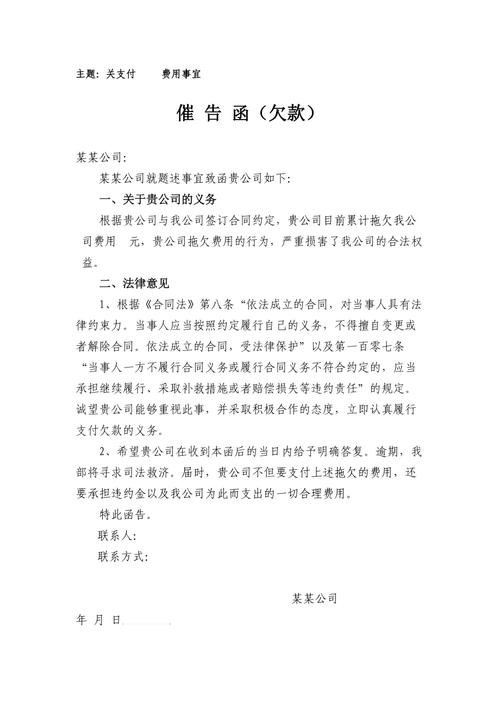
规范的催告流程应包含四个环节。第一,信息核实环节:催告前需调取借款合同、还款记录、逾期明细及房屋交付状态证明,确认逾期事实与金额,避免因信息不对称引发争议。第二,首次催告环节:以书面形式(如催告函)向借款人发送还款提醒,载明逾期本金、利息、违约金计算方式及还款期限,并附相关合同条款摘要,确保借款人知情权。第三,电话沟通环节:在书面催告后三至五个工作日内,由具备金融法律知识的催告人员致电借款人,确认函件送达情况,听取逾期原因陈述,重点记录房屋逾期交付的具体情况(如交付时间、开发商承诺、政府监管信息等),为后续分类处置积累依据。第四,分类处置环节:对因房屋逾期交付暂时失去还款意愿但具备履约能力的借款人,可协商制定阶段性还款方案;对恶意拖欠或沟通无果的借款人,及时将催告记录及证据材料移交金融机构法务部门,启动诉讼或仲裁程序。
三、沟通策略与话术要点
催告沟通需兼顾合法性与共情力。开场应明确身份与来意,例如:“您好,我是XX金融机构委托的贷后服务人员,就您名下贷款逾期事宜进行沟通,通话全程录音,请您知悉。”在借款人表达因房屋逾期交付而拒绝还款时,避免直接反驳,可采取“先共情、后析理”策略:首先认可其诉求的合理性(如“理解您对房屋交付延迟的困扰”),继而引导其区分法律关系(如“贷款合同与购房合同是两个独立的法律关系,逾期还款可能影响您的征信记录,而开发商的违约责任您可另行主张”),最后提供解决路径(如“我们可以协助您梳理开发商违约证据,或为您对接金融机构的纾困政策”)。全程避免承诺超出委托权限的事项,如代为向开发商施压或减免贷款本息。
四、风险防范与合规底线
催告工作须严守合规红线。催告频次与时间应遵守《民法典》及金融监管规定,不得在每日22时至次日8时进行电话催告,同一借款人每日催告电话不超过三次。禁止使用威胁、侮辱、虚假陈述等不当手段,例如不得声称“不还款将直接收回房屋”(除非已进入司法拍卖程序),不得虚构征信后果。再次,催告记录需完整留痕,包括书面函件送达凭证、电话录音、沟通纪要等,保存期限不少于借款合同终止后五年。若发现借款人确有证据表明房屋逾期交付系开发商资金链断裂等系统性风险所致,应及时向金融机构报告,建议其评估是否启动贷款展期或调整还款计划等风险缓释措施,而非单纯施压催收。
接受金融机构委托对逾期欠缴进行催告,在房屋逾期交付场景下尤需平衡债权实现与消费者权益保护。催告人员应具备基本的房地产法律知识,能够清晰切割买卖合同与借贷合同的法律关系,通过标准化流程、专业化沟通与严格合规操作,既维护金融机构的合法债权,又引导借款人以理性方式解决交付纠纷,最终实现纠纷的多维化解。
如若转载,请注明出处:http://www.jinbaiwanjr.com/product/36.html
更新时间:2026-11-01 22:03:06