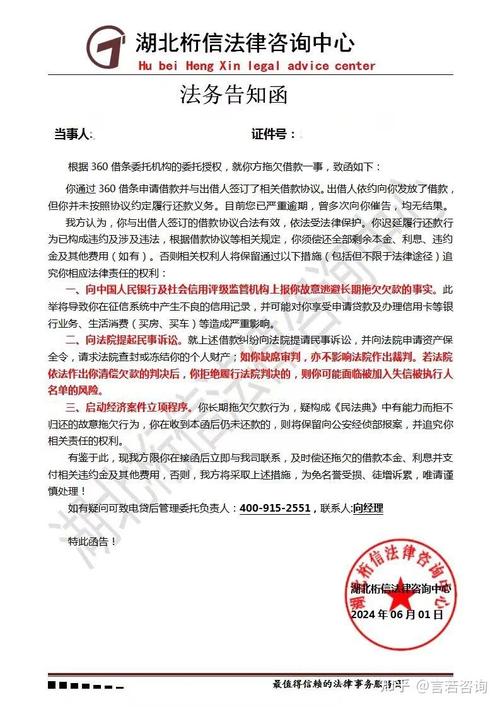
网贷逾期遭遇电话轰炸与上门催告,如何依法应对?
互联网金融快速发展,网贷成为许多人解决短期资金需求的渠道。一旦逾期,借款人往往会面临频繁的电话、短信催收,甚至收到催告函声称要上门。这种压力让许多人感到焦虑和无助。本文将从法律角度分析此类催收行为的性质,并提供切实可行的应对策略。
一、认清催收行为的法律边界
根据《民法典》和《个人信息保护法》等相关规定,债权人有权催收债务,但催收行为必须合法合规。金融机构委托第三方进行催告时,受托方应表明身份,不得采用暴力、威胁、恐吓、骚扰等不当手段。每天频繁拨打电话、发送信息,若超出合理频率(如一天数次甚至数十次),可能构成骚扰,侵犯借款人的安宁权。催告函声称“上门”本身是一种催收话术,但若实际上门过程中存在威胁、滋扰、公开羞辱等行为,则可能违反《治安管理处罚法》,甚至涉嫌寻衅滋事。
二、保持冷静,核实债务信息
面对催收,首先要保持冷静,避免因恐慌而做出错误决定。应核实债务的合法性:确认借款平台是否持有金融牌照,借款利率是否超过法定上限(目前民间借贷利率司法保护上限为合同成立时一年期LPR的四倍),是否存在“砍头息”、不合理服务费等。对于超出法定范围的利息和费用,法律不予保护,借款人有权拒绝支付。保留好借款合同、还款记录、催收通话录音、短信截图等证据,以备维权之需。
三、依法应对电话和信息轰炸
对于频繁的催收电话和信息,可以采取以下措施:
- 明确告知对方:仅在合理时间(如工作日9:00-18:00)联系,要求停止骚扰式催收,并录音留存。
- 设置电话拦截或使用防骚扰功能,但不要完全失联,以免被认定为恶意逃废债。
- 向借款平台官方客服投诉,要求规范催收行为。
- 若催收方使用侮辱、威胁言语或频繁骚扰,可向中国互联网金融协会、地方金融监督管理局投诉,或向公安机关报案。
四、关于“上门催告”的应对
催告函声称上门,多为施压手段。若真有人员上门,应注意:
- 核实来人身份,要求出示工作证、委托书,并记录对方信息。
- 不得允许对方进入住宅,可在门外沟通,避免发生冲突。
- 若对方有滋扰、威逼、张贴大字报等行为,立即报警处理。
- 上门催收本身不违法,但必须遵守法律规定,不得扰乱他人正常生活。
五、积极协商,寻求债务解决方案
逾期后,主动与借款平台沟通协商是解决问题的根本。可以提出延期还款、分期还款等方案,并保留协商记录。根据《商业银行信用卡业务监督管理办法》等相关规定,对于确有困难的借款人,金融机构可协商个性化分期还款。部分平台也提供延期政策,积极沟通有助于缓解催收压力。
六、法律救济途径
若催收行为严重干扰生活,可依据《民法典》第一千零三十二条关于隐私权的规定,以及《个人信息保护法》的相关条款,要求催收方停止侵害、赔偿损失。也可以向法院起诉,维护自身合法权益。若遭遇暴力催收,应及时报警,固定证据。
网贷逾期后,借款人应正视债务,依法应对催收,既不逃避也不恐慌。合理规划还款,积极沟通协商,必要时运用法律武器保护自己,才能走出困境。
如若转载,请注明出处:http://www.jinbaiwanjr.com/product/3.html
更新时间:2026-11-01 11:00:10